澳洲房價可能還沒跌完。
Westpac 最新將 2026 年澳洲住宅價格預測由 -3% 下修至 -6%, 並預測這一輪房市從高點到低點(Peak to Trough)可能修正約 7.3%。
其中 Sydney 預測修正幅度達 -10.4%, Melbourne 為 -8.6%; 但 Brisbane 預測只有 -4.0%。
有趣的是,同一份預測裡,Westpac 卻認為全澳住宅價格到了 2027 年可能 +3%,2028 年進一步 +8%。
這就產生一個很值得研究的問題: 如果澳洲房價現在還在修正,為什麼 Westpac 認為兩年後又可能重新加速?
答案不只是「澳洲缺房」這麼簡單。 利率、借貸能力、人口、住宅供給,以及市場上有沒有出現大量賣壓, 才是理解這一輪房市週期更重要的幾個變數。
資料來源:Westpac,September 2026。以上均為 Westpac 對全澳住宅價格的預測,並非未來實際結果。
澳洲房價正在修正,但每個城市完全不同
先釐清兩組容易被混淆的數字。
Westpac 預測的 2026 年 -6%, 指的是全澳住宅價格在 2026 calendar year 的變化; 而 -7.3% 則是 Westpac 預測這一輪房市 從高點到低點(Peak to Trough)的累計修正幅度。
如果進一步拆開主要城市,差距更加明顯:
| 城市 | Peak → Trough 預測 |
|---|---|
| Sydney|雪梨 | -10.4% |
| Melbourne|墨爾本 | -8.6% |
| Perth|珀斯 | -4.8% |
| Brisbane|布里斯本 | -4.0% |
| Adelaide|阿德雷德 | -2.1% |
Westpac 在最新 Housing Pulse 中認為, 2026 年初開始的房市修正已經 「broadened and intensified」——範圍擴大,而且程度加深。
因此現在的房市降溫並不是假象。 但 Sydney -10.4% 與 Brisbane -4.0% 的差距也提醒我們: 「澳洲房市」不能被當成一個單一市場來看。
為什麼 Westpac 認為 2027 年之後又可能回升?
最直接的答案,是利率週期。
目前高利率正在壓低澳洲家庭的借貸能力。 Cotality 估算,2026 年 2 月以來的累積升息, 已讓中位數收入家庭的借貸能力減少接近 A$90,000,約相當於購買力下降 9%。
Westpac 的基準預測是,RBA 將在 2027 年 8 月開始降息, 並預估之後共有三次、每次 25 個基點的降息。
如果金融條件開始放鬆,借貸能力與購屋信心便可能逐步恢復。
Cotality 的觀點更值得注意: 房市甚至不一定要等到 RBA 真正開始降息才反應。 如果買家開始相信利率已經到頂,而且下一個方向終究會往下, 市場信心就可能提前改變。
Source: Cotality|RBA rate hike deepens housing market headwinds
第二個原因:房價在跌,但人口沒有停止增加
房價修正代表購屋能力受到壓力, 但並不代表澳洲的住房需求同步消失。
ABS 最新人口資料顯示,截至 2026 年 3 月, 澳洲人口達到:
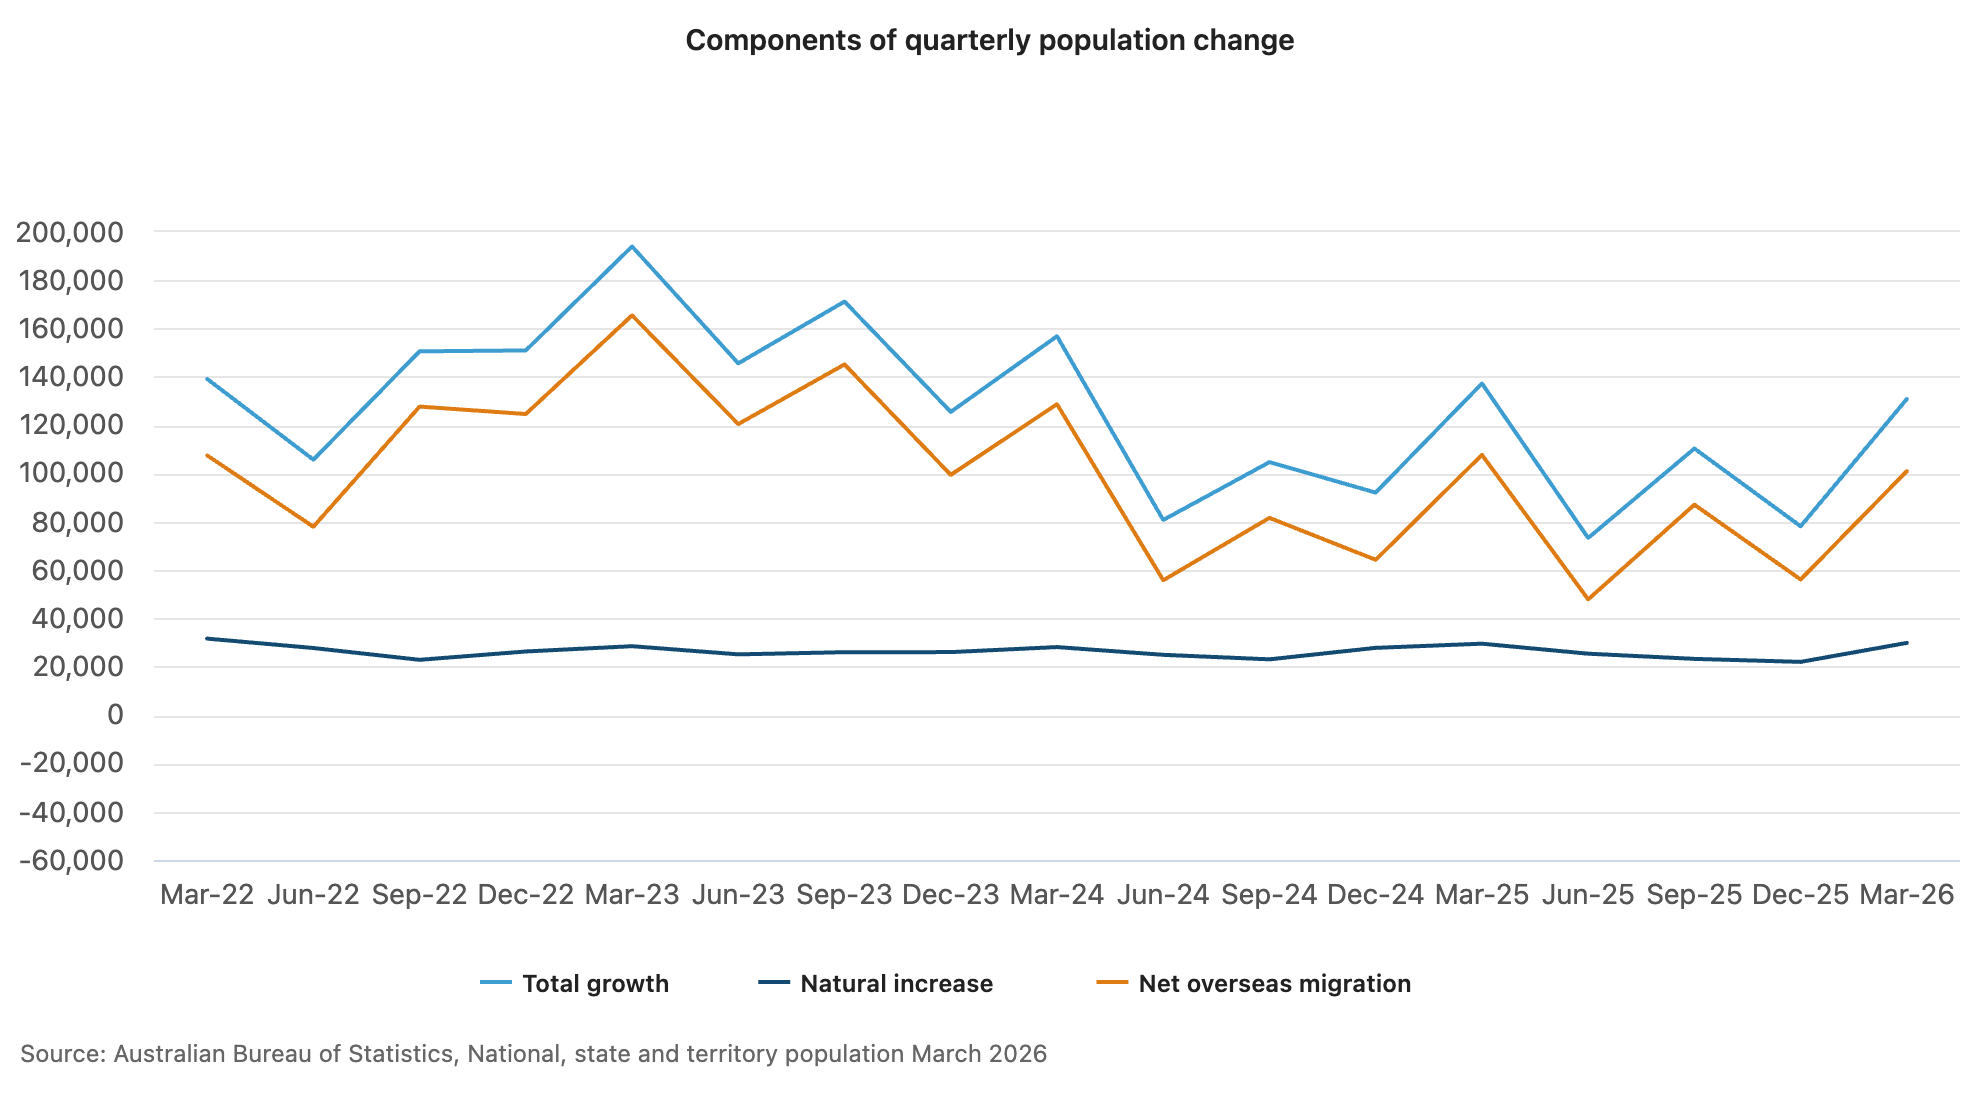
從季度人口變化可以更清楚看到澳洲人口成長的組成。 Net Overseas Migration|淨海外移民仍是人口成長的重要來源, 而 Natural Increase|自然增加則相對穩定。
澳洲一年仍增加約 39.27 萬人, 其中淨海外移民(Net Overseas Migration)貢獻約 29.21 萬人。
這裡需要特別注意: 人口增加並不等於房價一定上漲。
但人口成長與 household formation 會影響住宅與租賃需求, 因此當我們研究澳洲中長期房市時, 人口仍然是一項不能忽略的結構性變數。
Source: Australian Bureau of Statistics|National, state and territory population, March 2026
第三個原因最反直覺:房價跌,反而可能讓新房更難蓋
房價下跌通常被理解成「房子變便宜」。 但站在住宅供給端,事情沒有這麼簡單。
RBA 在 2026 年 8 月的 Statement on Monetary Policy 中指出, 較弱的住宅價格,也會降低興建新住宅的誘因。
RBA 對 Dwelling Investment 的最新預測為:
2027|-0.7%
2028|-0.8%
高利率一方面壓低買方的借貸能力, 另一方面也提高開發與融資環境的壓力。 如果售價下降、成本卻沒有同步下降, 部分住宅開發案的 feasibility(開發可行性)就可能受到影響。
↓
房價修正
↓
開發可行性承壓
↓
新住宅供給可能受到影響
因此,如果未來利率下降、需求重新回來, 但住宅供給問題仍然沒有解決, 供需壓力也可能重新出現。
Source: Reserve Bank of Australia|Statement on Monetary Policy, August 2026
第四個原因:現在還沒有看到大量賣壓
這可能是 Westpac 整份報告裡最值得注意的一句話:
Westpac 同時指出,目前實體住宅與掛牌市場的供需仍然相對緊張。
白話來說,目前比較明顯的是: 買家的購買能力下降。
但這和大量屋主因為財務壓力而被迫出售住宅, 是兩種不同的市場狀況。
如果未來失業率大幅上升,導致 Forced Selling 增加, 市場的供需結構就可能改變。 因此「賣壓」會是接下來值得持續觀察的重要指標。
2022 年曾經發生過類似的修正
Westpac 在最新 Housing Pulse 中特別指出, 這次預測的 -7.3% Peak-to-Trough correction, 幅度大致與 2022 年澳洲房市的修正相近。
2022 年開始的快速升息, 同樣大幅降低借貸能力並壓低住宅價格。 但後來市場又重新回升。
這段歷史提供了一個值得注意的參考: 房價不一定要等到 RBA 真正開始降息,才會開始反應。
房地產市場會提前反映市場對未來利率、經濟與需求的預期。 因此,如果買家逐漸相信升息週期已經結束, 市場行為就可能在正式降息以前開始改變。
過去市場表現僅供比較,2022 年的經驗並不代表 2026–2028 年一定會重演。
市場也不是所有人都認為 2026 會跌這麼多
Westpac 的 -6% 並不是市場唯一的預測。
例如 KPMG Australia 在 2026 年 8 月發布的 Residential Property Market Outlook, 對全澳 House Prices 的預測相對溫和:
KPMG 與 Westpac 對 2026 年修正幅度的判斷差異很大, 但兩者都有一個共同方向: 都認為 2027 年住宅市場可能重新回到正成長。
不過兩份預測的統計口徑並不完全相同: Westpac 使用的是全澳住宅價格(dwelling prices), KPMG 上述數字則是全澳 house prices, 因此不能直接把兩組數字當成完全相同基準比較。
Source: KPMG Australia|Residential Property Market Outlook 2026
Westpac 也可能看錯:接下來要觀察四個變數
01|Inflation 通膨
如果通膨持續高於預期,RBA 的高利率環境可能維持更久,
Westpac 預測的降息時間也可能改變。
02|Unemployment 失業率
現在 Selling Pressure 仍低;
但如果就業市場明顯惡化並增加 Forced Selling,
房市修正的程度可能與目前預測不同。
03|Population & Migration 人口與移民
如果人口與淨海外移民成長低於預期,
住房需求也可能低於目前模型假設。
04|Housing Supply 住宅供給
如果新住宅供給大幅增加,供需壓力可能下降;
反之,如果開發可行性持續受到高成本與融資環境影響,
供給問題可能延續更久。
比「房價還會跌多少」更值得看的三件事
看完這次 Westpac 的預測,我反而不會急著回答: 「現在是不是最低點?」
因為沒有人能精準知道最低點在哪一天。
我認為接下來更值得持續追蹤的是:
② Selling Pressure 有沒有開始增加?
③ 住宅供給有沒有真正追上人口與住房需求?
Westpac 預測的 2027 +3%、2028 +8% 並不是保證。
通膨、失業、人口、住宅供給與政策變化, 都可能讓這條路徑提前、延後,甚至完全改變。
但這份報告真正值得看的地方,是它提醒我們:
「現在房價正在下跌」與「未來房價可能重新上漲」, 其實並不矛盾。
現在影響市場最大的力量是高利率與借貸能力下降; 而人口、住房需求與住宅供給, 則是變化速度更慢的結構性因素。
下一個房市週期什麼時候開始, 關鍵可能不只是「價格跌夠了沒有」, 而是這些條件什麼時候開始改變。
Westpac|Housing Pulse, September 2026
Westpac IQ — Housing Pulse
Westpac|Updated Housing & Interest Rate Forecast, September 2026
Westpac — Housing Forecast
Reserve Bank of Australia|Statement on Monetary Policy, August 2026
RBA — Economic Outlook
Australian Bureau of Statistics|National, State and Territory Population, March 2026
ABS — Australian Population
Cotality|RBA Rate Hike & Housing Market Analysis, September 2026
Cotality — Housing Market Analysis
KPMG Australia|Residential Property Market Outlook, August 2026
KPMG — Residential Property Market Outlook
本文整理公開市場資料供市場研究與資訊參考。 文中 Westpac、KPMG 及其他機構所提供之未來房價、利率及經濟數據均屬預測, 不代表未來實際結果,亦不構成個人財務、法律、稅務或投資建議。
留言